Domain jugendmannschaft.de kaufen?
Wir ziehen mit dem Projekt
jugendmannschaft.de um.
Sind Sie am Kauf der Domain
jugendmannschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendmannschaft.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
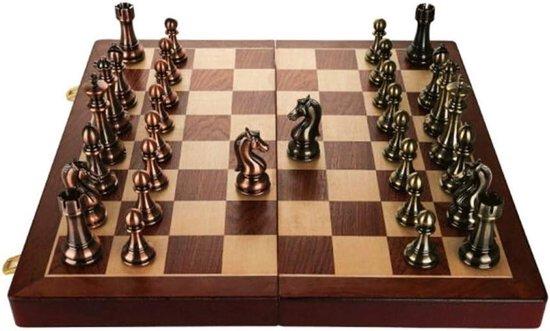
Schachbrett-Set - Strategisches Spiel - Spiel und Training - Klappbares Design - Metallfiguren - BronzeEntdecken Sie die Eleganz des Schachs mit diesem wunderschönen Schachbrett-Set, das sowohl für entspannte Spiele als auch für intensives Training perfekt geeignet ist. Langweilige Reisen oder Autofahrten gehören der Vergangenheit an, denn dieses Spiel bietet strategischen Spaß, egal wo Sie sind. Dieses Set wurde entwickelt, um Ihr Schacherlebnis zu bereichern, wo immer Sie sich befinden. Dieses Schachbrett ist speziell mit Kartenfächern für jedes Stück ausgestattet, was eine beispiellose Bequemlichkeit beim Organisieren und Aufbewahren bietet. Die Schachfiguren selbst sind aus einer hochwertigen Zinklegierung gefertigt, die mit einer Acryl-Zwischenschicht verstärkt und mit einem n Galvanisierungsprozess veredelt ist. Jedes Stück ist mit äußerster Präzision geformt, mit einer polierten Textur und einem beeindruckenden dreidimensionalen Design, das das taktile Erlebnis verbessert. Das e Design mit glatten Oberflächen und abgerundeten Ecken sorgt für einen außergewöhnlichen Griff und ein346,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
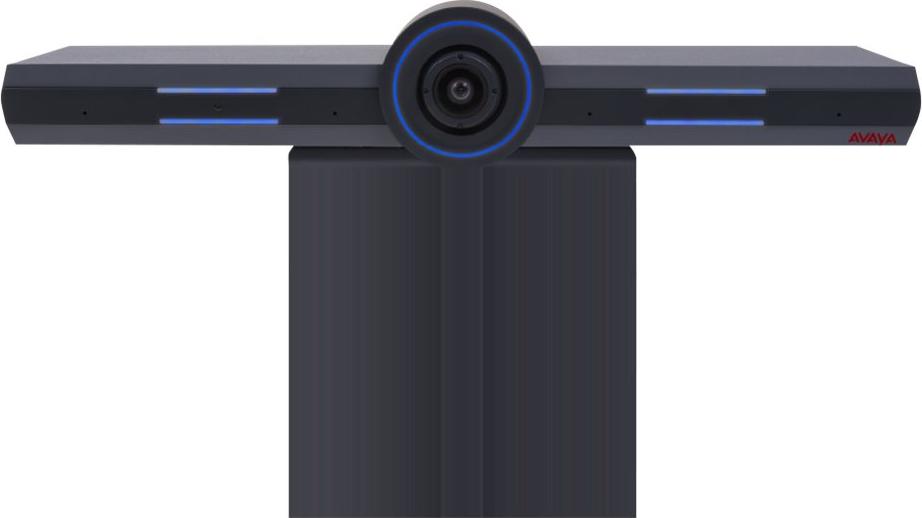
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cube: Puzzler Go - Spiel zur Entwicklung von FähigkeitenCubul Puzzler Go besteht aus 7 Puzzleteilen. Setze die Teile so zusammen, dass du einen perfekten Würfel erhältst! Ähnliche Aufgaben erwarten dich in den Anleitungen, die zunehmend schwieriger werden.15,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was versteht man unter Erfolg im Rechnungswesen?
Was versteht man unter Erfolg im Rechnungswesen? Erfolg im Rechnungswesen bezieht sich darauf, wie effektiv ein Unternehmen seine finanziellen Ziele erreicht. Dies kann durch die Steigerung von Umsätzen, die Senkung von Kosten, die Maximierung des Gewinns oder die Verbesserung der Liquidität erreicht werden. Erfolg im Rechnungswesen kann auch bedeuten, dass ein Unternehmen seine finanziellen Verpflichtungen erfüllt und eine solide finanzielle Grundlage für zukünftiges Wachstum schafft. Letztendlich ist Erfolg im Rechnungswesen ein Maß dafür, wie gut ein Unternehmen seine finanziellen Ressourcen verwaltet und seine langfristigen Ziele erreicht. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
INF Atmungsaktive Anti-Rutsch-Reithandschuhe für Wettkampf und Training 18Atmungsaktive Anti-Rutsch-Reithandschuhe für verbesserten Griff und Kontrolle. Perfekt für Wettbewerb und Training mit verstellbarem Handgelenk und Mikrofaserkomfort. Erleben Sie herausragende Leistung Verbesserter Griff: Erleben Sie überlegenen Griff und Kontrolle mit diesen Reithandschuhen, die über ein Anti-Rutsch-Silikondesign auf der gesamten Handfläche verfügen. Das strategisch platzierte Silikon erhöht die Reibung und ermöglicht es Ihnen, die Zügel auch unter schwierigen Bedingungen fest im Griff zu behalten. Das verstärkte Mikrofaser am Tigermaul verbessert den Griff zusätzlich und reduziert den Verschleiß, wodurch eine lang anhaltende Leistung bei intensiven Reiteinheiten gewährleistet wird. Diese Handschuhe geben Ihnen das Selbstvertrauen, das Sie benötigen, um in jeder Reitsportdisziplin, sei es Dressur, Springreiten oder Geländeritte, hervorragende Leistungen zu erbringen. Das fortschrittliche Material sorgt für einen komfortablen und sicheren Halt. Atmungsaktiver Komfort: Bleiben Sie bei langen Ausritten kühl und komfortabel mit diesen atmungsaktiven Reithandschuhen. Diese Handschuhe sind aus leichter Mikrofaser gefertigt und bieten eine außergewöhnliche Belüftung, die Schweißbildung verhindert und Ihre Hände trocken hält. Das atmungsaktive Material ermöglicht eine freie Luftzirkulation und sorgt so für maximalen Komfort auch bei heißem Wetter. Keine verschwitzten, rutschigen Hände mehr – diese Handschuhe sorgen dafür, dass Sie sich auf Ihre Leistung konzentrieren können, sodass Sie mit Selbstvertrauen und Präzision reiten können. Diese Eigenschaften sorgen für optimalen Komfort bei längerem Gebrauch. Anpassbare, sichere Passform: Erreichen Sie eine individuelle und sichere Passform mit der Ein-Finger-Magic-Sticker-Anpassung. Dieses innovative Design ermöglicht es Ihnen, die Enge der Handschuhe einfach mit nur einer Hand anzupassen, wodurch eine eng anliegende und bequeme Passform gewährleistet wird, die während des Ritts nicht verrutscht oder sich verschiebt. Der verstellbare Handgelenkverschluss bietet zusätzliche Sicherheit und verhindert, dass sich die Handschuhe lösen und Ihre Leistung beeinträchtigen. Genießen Sie eine personalisierte Passform, die Ihren Komfort und Ihre Kontrolle verbessert, sodass Sie mit Selbstvertrauen und Präzision reiten können. Dieses verstellbare Design sorgt für eine perfekte Passform. Spezifikationen: Farbe: Grau Material: Mikrofaser Größen: 20 (20 x 8.6 cm), 19 (19 x 8.3 cm), 18 (18 x 8 cm) Das Paket beinhaltet: Handschuhe x 242,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schachbrett-Set - Strategisches Spiel - Spiel und Training - Klappbares Design - Metallfiguren - BronzeEntdecken Sie die Eleganz des Schachs mit diesem wunderschönen Schachbrett-Set, das sowohl für entspannte Spiele als auch für intensives Training perfekt geeignet ist. Langweilige Reisen oder Autofahrten gehören der Vergangenheit an, denn dieses Spiel bietet strategischen Spaß, egal wo Sie sind. Dieses Set wurde entwickelt, um Ihr Schacherlebnis zu bereichern, wo immer Sie sich befinden. Dieses Schachbrett ist speziell mit Kartenfächern für jedes Stück ausgestattet, was eine beispiellose Bequemlichkeit beim Organisieren und Aufbewahren bietet. Die Schachfiguren selbst sind aus einer hochwertigen Zinklegierung gefertigt, die mit einer Acryl-Zwischenschicht verstärkt und mit einem n Galvanisierungsprozess veredelt ist. Jedes Stück ist mit äußerster Präzision geformt, mit einer polierten Textur und einem beeindruckenden dreidimensionalen Design, das das taktile Erlebnis verbessert. Das e Design mit glatten Oberflächen und abgerundeten Ecken sorgt für einen außergewöhnlichen Griff und ein346,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was versteht man unter Erfolg im Rechnungswesen?
Was versteht man unter Erfolg im Rechnungswesen? Erfolg im Rechnungswesen bezieht sich darauf, wie effektiv ein Unternehmen seine finanziellen Ziele erreicht. Dies kann durch die Steigerung von Umsätzen, die Senkung von Kosten, die Maximierung des Gewinns oder die Verbesserung der Liquidität erreicht werden. Erfolg im Rechnungswesen kann auch bedeuten, dass ein Unternehmen seine finanziellen Verpflichtungen erfüllt und eine solide finanzielle Grundlage für zukünftiges Wachstum schafft. Letztendlich ist Erfolg im Rechnungswesen ein Maß dafür, wie gut ein Unternehmen seine finanziellen Ressourcen verwaltet und seine langfristigen Ziele erreicht. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Cube: Puzzler Go - Spiel zur Entwicklung von FähigkeitenCubul Puzzler Go besteht aus 7 Puzzleteilen. Setze die Teile so zusammen, dass du einen perfekten Würfel erhältst! Ähnliche Aufgaben erwarten dich in den Anleitungen, die zunehmend schwieriger werden.15,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Britzelmaier, Bernd: Kompakt-Training RechnungswesenKompakt-Training Rechnungswesen , ¿Der kompakte Einstieg in das Rechnungswesen! Ohne Vorkenntnisse und mit geringem Zeitaufwand die Grundzüge des Rechnungswesens verstehen! In ansprechender Form und nah an der Praxis vermittelt dieses Lehrbuch Grundlagen und Zusammenhänge des modernen Rechnungswesens. Selbst ohne Vorkenntnisse schaffen Sie sich mithilfe dieses Buchs einen fundierten Überblick über Ansätze und Methoden. Schwerpunkt ist dabei das Zusammenspiel der einzelnen Teilbereiche. Viele einprägsame Beispiele, Tabellen und Abbildungen erleichtern Ihnen das Verständnis der theoretischen Ausführungen. 50 praxisbezogene Übungen mit Lösungen und ein MiniLex(ikon) mit rund 170 Stichworten runden das Buch ab und unterstützen einen schnellen Lernerfolg. Zusätzlich zur Druckversion erhalten Sie in meinkiehl eine kostenlose Online-Version des Buches. Diese bietet Ihnen noch mehr Flexibilität beim Lernen und Üben! Aus dem Inhalt: Grundlagen des Rechnungswesens (Rechnungswesen aus historischer Sicht, Aufgaben, Teilgebiete, Grundbegriffe des Rechnungswesens). Grundlagen der Buchführung. Grundlagen der Bilanzierung (Einzelabschluss). Grundzüge der Konzernrechnungslegung. Grundlagen der Vollkostenrechnung. Grundlagen der Teilkostenrechnung. Übungsteil. MiniLex. ¿Inhaltsverzeichnis : ¿A. Grundlagen des Rechnungswesens. 1. Rechnungswesen aus historischer Sicht: ein kurzer Abriss. 2. Aufgaben und Teilgebiete des Rechnungswesens. 3. Grundbegriffe des Rechnungswesens. ¿B. Grundlagen der Buchführung. 1. Gesetzliche Grundlagen. 2. Inventar und Inventur. 3. Bilanz und Gewinn- und Verlustrechnung. 4. Konto, Kontenrahmen und Kontenpläne. 5. Buchungstechnik. 6. Erfolgsneutrale Buchungen. 7. Erfolgswirksame Buchungen. 8. Verbuchung wichtiger Geschäftsvorfälle.¿ C. Grundlagen und Bilanzierung (Einzelabschluss). 1. Gesetzliche Grundlagen. 2. Grundsätze ordnungsmäßiger Buchführung und Bilanzierung. 3. Ansatz, Ausweis und Bewertung. 4. Grundlegende Bewertungsmaßstäbe. 5. Anlagevermögen. 6. Umlaufvermögen. 7. Eigenkapital. 8. Verbindlichkeiten. 9. Rückstellungen. 10. Rechnungsabgrenzungsposten. 11.Latente Steuern. 12.Weitere Posten. 13.Gewinn- und Verlustrechnung. 14. Anhang. 15. Lagebericht. D. Grundzüge der Konzernrechnungslegung. 1. Aufgaben des Konzernabschlusses. 2. Rechtlicher Rahmen. 3. Vollkonsolidierung. 4. Equity-Methode. 5. Eigenkapitalveränderungsrechnung. 6. Kapitalflussrechnung. 7. Konzernanhang und Konzernlagebericht. 8. Wesentliche Unterschiede zwischen HGB und IFRS. E. Grundlagen der Vollkostenrechnung. 1.Ziele und Aufgaben der Kostenrechnung. 2. Kostenartenrechnung. 3. Kostenstellenrechnung. 4. Kostenträgerzeitrechnung. 5. Kostenträgerstückrechnung. F. Grundlagen der Teilkostenrechnung. 1. Mängel der Vollkostenrechnung. 2. Aufteilung der Kosten in fixe und variable Anteile. 3. Betriebsabrechnung im System der Teilkostenrechnung. 4. Ergebnisrechnung im System der Teilkostenrechnung. 5. Break-even-Analyse. 6. Engpassbezogene Programmplanung. 7. Bestimmung von Preisuntergrenzen. 8. Make-or-Buy-Entscheidungen. 9. Übungsteil (Aufgaben und Fälle). Lösungen. MiniLex. Literaturverzeichnis. Anhang. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231010, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Britzelmaier, Bernd, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 412, Keyword: Bilanzierung; Buchführung; Gewinn- und Verlustrechnung; Kiehl; Konzernrechnungslegung; Teilkostenrechnung; Vollkostenrechnung, Fachschema: Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 412 Blätter, Länge: 226, Breite: 157, Höhe: 20, Gewicht: 630, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000068710001 V14550-978-3-470-101- B0000068710002 V14550-978-3-470-101-2, Vorgänger: 2050902, Vorgänger EAN: 9783470101620 9783470101613, Alternatives Format EAN: 9783470016818 9783470016917, eBook EAN: 9783470016818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.